
Precatório do Estado não quita dívida com a União; entenda por quê
Constituição só permite usar precatório contra dívida com o mesmo ente que deve o título; especialista explica a regra e outros cuidados
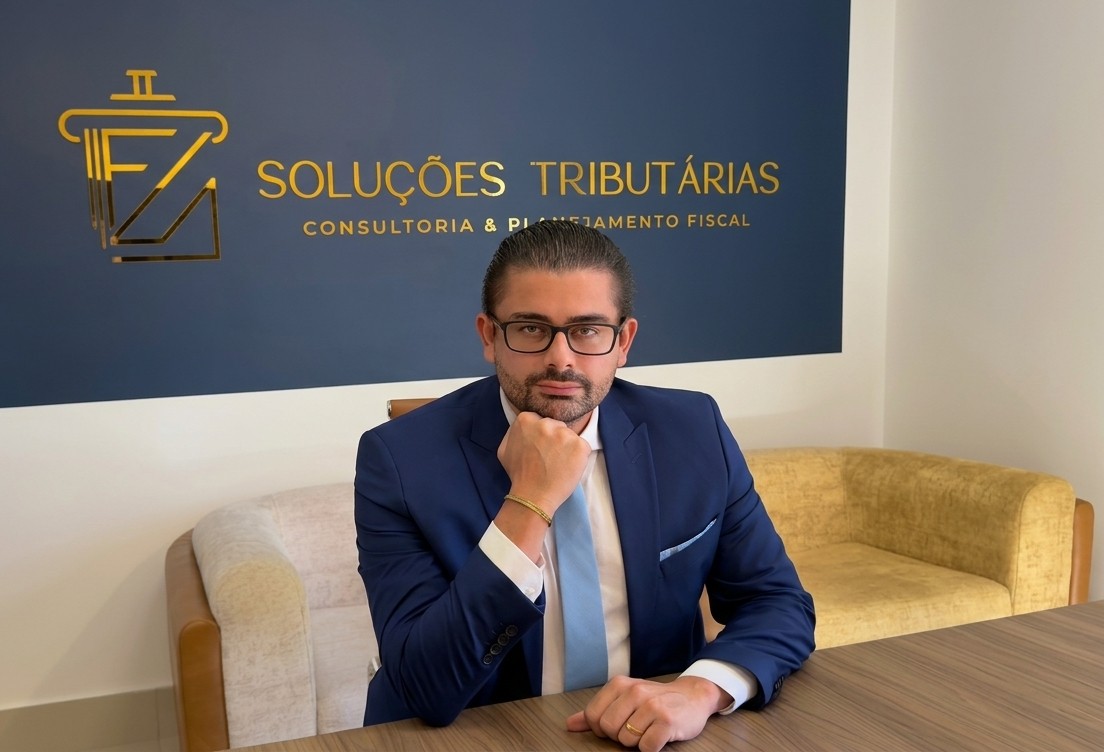
Quem tem um precatório para receber do governo estadual ou da prefeitura e, ao mesmo tempo, deve impostos à União pode imaginar que dá para acertar uma coisa com a outra. A Constituição não permite essa troca. O precatório só pode ser usado para pagar dívidas com o mesmo ente que deve o título, e um crédito contra o Estado não quita débito federal.
A regra está no § 11 do artigo 100 da Constituição, incluído pela Emenda Constitucional 113/2021, e é o primeiro item que o especialista em Direito Tributário Fernándo Silva, sócio-proprietário da FS Soluções Tributárias, manda conferir antes de qualquer negócio com precatórios. O assunto é tratado no livro dele “A Supremacia Constitucional e a Compensação Tributária com Créditos de Terceiros”.
Como a regra funciona
Desde dezembro de 2021, o credor de um precatório pode usar esse crédito, seja dele mesmo ou comprado de outra pessoa, para pagar débitos parcelados ou inscritos em dívida ativa, inclusive em transação. A condição é que a dívida seja com o mesmo ente que deve o precatório, nos termos da lei desse ente. No caso da União, a Portaria PGFN 10.826/2022 cuida de créditos devidos pela União, suas autarquias e fundações. Traduzindo: para pagar dívida federal, o título também precisa ser federal.
Quem compra um precatório federal de terceiros tem o mesmo direito de quem é o credor original, segundo o especialista. “A Constituição não distingue o precatório do produtor do precatório que ele comprou. O parágrafo 11 do artigo 100 fala em créditos próprios ou adquiridos de terceiros, e a Portaria PGFN 10.826 repete essa regra para a dívida ativa da União. A lei pode definir os termos do encontro de contas, mas não esvaziar o direito que a Constituição previu”, afirma Silva.
E com precatório federal, dá?
Na teoria, sim. Na prática, o pedido esbarra hoje em uma certidão. Em 30 de novembro de 2023, o STF (Supremo Tribunal Federal) julgou as ADIs (ações diretas de inconstitucionalidade) 7.047 e 7.064 e tirou do § 11 a expressão “com auto aplicabilidade para a União”, o que fez a União também depender de lei para definir como os precatórios podem ser usados. Em dezembro de 2023, o TRF4 (Tribunal Regional Federal da 4ª Região) suspendeu a emissão da CVLD (Certidão do Valor Líquido Disponível) até essa lei sair, e a Resolução 983/2026 do CJF (Conselho da Justiça Federal) amarrou as regras da certidão à mesma lei.
A CVLD é exigida pela PGFN (Procuradoria-Geral da Fazenda Nacional), que mantém o procedimento aberto e, na página de orientação atualizada em julho, continua aceitando precatórios próprios ou de terceiros. Só que, sem a certidão, falta um documento no pedido. “Na minha leitura, a lei que o Supremo exige já existe, ao menos para a transação. Desde 2022, o artigo 11 da Lei 13.988 prevê o uso de precatórios para amortizar dívida tributária principal, multa e juros. Enquanto a certidão depender de uma lei nova, essa norma fica sem uso prático, e é isso que precisa ser resolvido”, diz.
Outros cuidados antes de comprar
Além de checar quem deve o título, vale olhar o caminho que ele fez até chegar ao vendedor. Cada cessão só vale depois de comunicada ao tribunal de origem e ao ente devedor, e a Procuradoria pede a prova de todas elas até o último comprador. Também é preciso saber que o pedido implica abrir mão das discussões judiciais sobre os débitos e que a quitação só se confirma quando o tribunal libera o valor. Em setembro, a Corregedoria Nacional de Justiça determinou ao TRF da 1ª Região o cancelamento de 16 precatórios do setor sucroalcooleiro, que somavam R$ 4,7 bilhões, por terem sido expedidos antes do trânsito em julgado da fase de execução. “Precatório sem liquidez e certeza não é crédito, é risco. A Constituição fala em créditos líquidos e certos, reconhecidos por decisão transitada em julgado, e a Portaria 10.826 exige a cadeia dominial até o último cessionário. Quem compra sem conferir a origem do título e cada cessão está comprando um litígio”, alerta.
Declaração eletrônica não resolve
Outra confusão comum é tentar usar crédito de terceiro na PER/DCOMP, a compensação feita por declaração. Ela só aceita crédito do próprio contribuinte e não vale para débitos já enviados à PGFN para inscrição em dívida ativa (artigo 74 da Lei 9.430/1996). “Crédito de terceiro não entra em PER/DCOMP. A Lei 9.430 considera não declarada a compensação feita com crédito alheio, e o caminho constitucional do precatório é a oferta à Procuradoria para quitar débito inscrito. Confundir as duas vias transforma economia em cobrança”, completa.
Para quem chegou até aqui com a dúvida: precatório estadual não paga dívida federal, porque a Constituição exige que o crédito e a dívida sejam com o mesmo ente. Para dívida com a União, só precatório federal, e com os cuidados acima.
A FS Soluções Tributárias conta com equipe multidisciplinar de advogados e contadores e atende pelos canais oficiais do escritório.
Sobre Fernándo Silva
Fernándo Silva é especialista em Direito Tributário, doutorando em Direito Tributário pela Universitat Oberta de Catalunya (UOC) e mestrando pelo IDP, com atuação destacada em compensação tributária federal. É sócio-proprietário da FS Soluções Tributárias, sediada em Goiânia (GO) e com atuação nacional, e autor de cinco obras sobre a tributação brasileira: “Compensação Tributária: Fundamentos Constitucionais, Limites Administrativos e Perspectivas Práticas”, “Controle de Legalidade Tributária na Compensação Tributária Federal”, “A Supremacia Constitucional e a Compensação Tributária com Créditos de Terceiros”, “A Nova Ordem Tributária Nacional” e “Manual da Recuperação de Créditos Tributários”. Atua em operações de compensação com créditos de terceiros e precatórios em âmbito federal.
Mais da editoria
ÓRIGO APOSTA EM ATIVOS DIGITAIS PARA INOVAR NO MERCADO DE GARANTIAS
Decisões do STJ ampliam perspectivas para contratos, comércio exterior e recuperação judicial
Chefe precisa entender de inteligência artificial? Precisa, e o motivo não é técnico
Quem aprova projetos de IA sem conhecer a tecnologia acaba escolhendo pela demonstração do fornecedor. Para o executivo…
Lago di Garda e Costa Amalfitana são cenários de verão para casar na Itália
Pôr do sol sobre a água no lago e terraços com limoeiros sobre o Mediterrâneo fazem do início…
Líderes do branding debatem futuro das marcas na era da IA em São Paulo
Após edições no Brasil, Europa, África e Ásia, Summit Internacional de Branding acontece em 5 e 6 de…