
O risco penal das empresas: quando a dívida tributária vira crime?
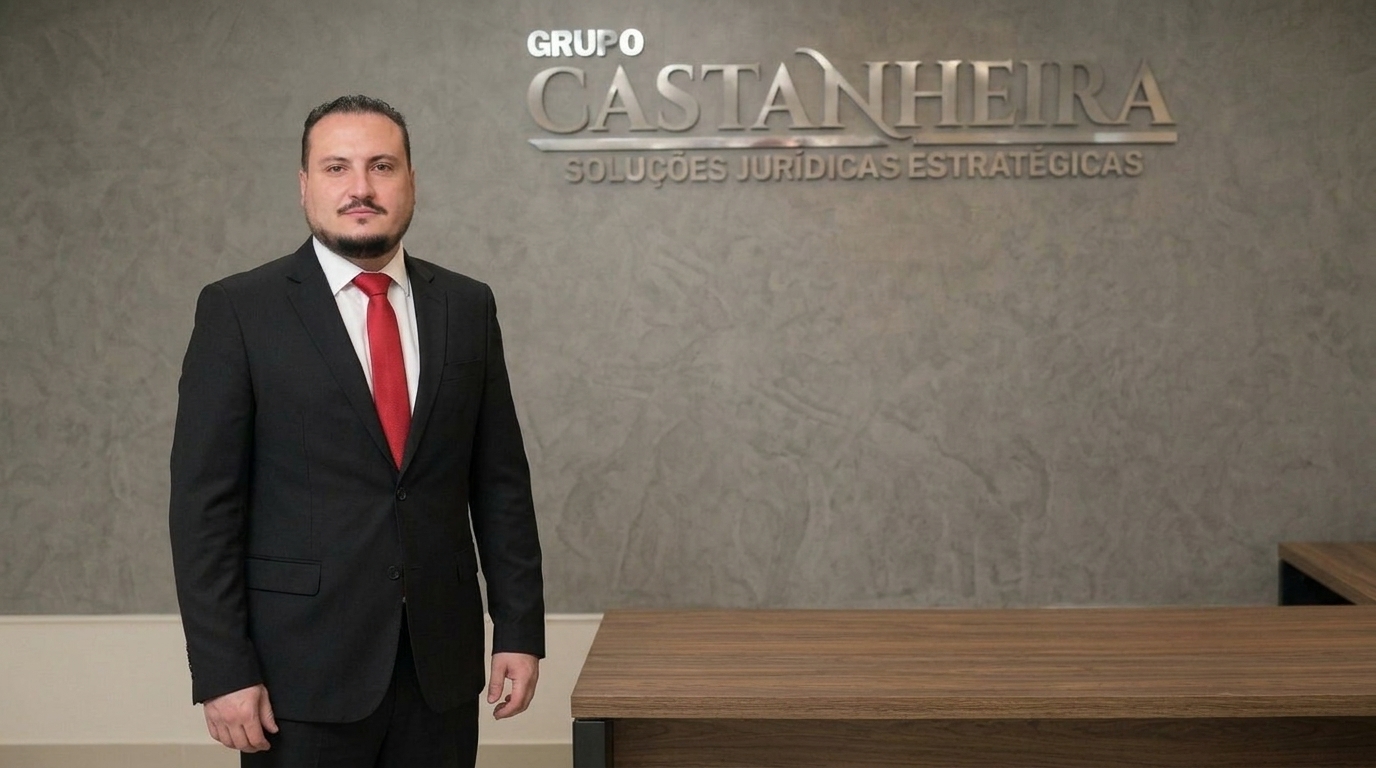
Rodrigo Castanheira, advogado criminalista e fundador do Grupo Castanheira, analisa os limites da responsabilização penal de empresários e os riscos da confusão entre dívida tributária e fraude fiscal
O avanço da fiscalização tributária brasileira e a crescente utilização de instrumentos de inteligência fiscal colocam empresários e administradores diante de uma questão que ultrapassa a gestão financeira: em que circunstâncias o descumprimento de uma obrigação tributária deixa de representar um problema patrimonial e passa a justificar uma investigação criminal?
A resposta exige cautela. Embora o Estado tenha o dever de combater a sonegação e preservar a concorrência leal, nem toda inadimplência constitui crime. A distinção depende da natureza da obrigação, da conduta efetivamente praticada e, sobretudo, da demonstração dos elementos exigidos pela legislação penal.
O que os números da fiscalização mostram
Segundo o Relatório Anual da Fiscalização, divulgado pela Receita Federal, foram constituídos de ofício R$ 233,09 bilhões em créditos tributários durante 2025. O documento também revela que 27,5% dos procedimentos fiscais encerrados naquele ano resultaram em representações fiscais para fins penais.
Os números demonstram a dimensão da atividade fiscalizatória, mas exigem uma ressalva: a constituição de um crédito tributário não equivale à comprovação de fraude, assim como a representação fiscal não significa que houve denúncia criminal ou condenação judicial.
Para Rodrigo Castanheira (OAB/RJ nº 161.664), advogado criminalista e fundador do Grupo Castanheira – Advocacia Criminal Especializada, essa diferenciação é essencial para preservar a segurança jurídica das atividades empresariais.
“O sistema penal não pode ser utilizado como instrumento automático de cobrança tributária. A responsabilização criminal pressupõe a demonstração de uma conduta prevista em lei, acompanhada dos elementos subjetivos exigidos para sua configuração. A existência de uma dívida, isoladamente, não autoriza concluir pela prática de um crime”, analisa Castanheira.
Dívida tributária e crime contra a ordem tributária
A Lei nº 8.137/1990 estabelece diferentes modalidades de crimes contra a ordem tributária. Entre elas estão condutas como omitir informações, prestar declarações falsas, fraudar documentos fiscais ou suprimir tributos mediante procedimentos fraudulentos. São situações juridicamente distintas da simples ausência de pagamento de uma obrigação regularmente declarada.
Essa distinção, entretanto, não significa que o inadimplemento de tributos declarados esteja sempre fora do alcance da legislação criminal.
O entendimento do STF sobre o ICMS declarado e não recolhido
Em dezembro de 2019, no julgamento do Recurso Ordinário em Habeas Corpus nº 163.334, o Supremo Tribunal Federal estabeleceu que o contribuinte que deixa de recolher o ICMS cobrado do adquirente, de forma contumaz e com dolo de apropriação, pode incidir no artigo 2º, inciso II, da Lei nº 8.137/1990.
O entendimento representa um marco importante porque reconhece a possibilidade de responsabilização criminal mesmo sem a utilização de mecanismos tradicionais de fraude documental. Por outro lado, exige a presença de requisitos que não podem ser presumidos a partir do simples atraso no recolhimento.
Contumácia e dolo de apropriação
A contumácia e o dolo de apropriação devem ser examinados a partir das circunstâncias concretas. O histórico de inadimplência, as tentativas de regularização, as condições de funcionamento da empresa e o comportamento dos responsáveis podem assumir relevância na avaliação judicial, sem que qualquer desses fatores, isoladamente, substitua a análise individualizada da conduta.
Essa exigência encontra respaldo na jurisprudência do Superior Tribunal de Justiça. Em julgamento divulgado em 2020, a Sexta Turma afastou a tipicidade penal de um caso no qual o não recolhimento do ICMS estava restrito a um único mês, diante da ausência de contumácia.
Crise financeira não é presunção de culpa
O debate ganha especial importância em cenários de retração econômica, redução de receitas e dificuldades de liquidez. Empresas podem enfrentar situações nas quais o cumprimento simultâneo de obrigações tributárias, trabalhistas e financeiras se torna especialmente complexo.
A existência dessas dificuldades não constitui, por si só, causa automática de exclusão da responsabilidade criminal. Entretanto, tampouco autoriza presumir que o administrador tenha deliberadamente utilizado o inadimplemento como estratégia de apropriação de recursos públicos.
Quando a responsabilização penal pode surgir
Há ainda uma distinção relevante quanto ao momento em que pode surgir a responsabilização penal. Nos crimes materiais previstos no artigo 1º, incisos I a IV, da Lei nº 8.137/1990, a Súmula Vinculante nº 24 do STF estabelece a necessidade de constituição definitiva do crédito tributário para a configuração do delito. Essa orientação não pode ser aplicada indistintamente a todas as infrações penais tributárias.
A responsabilidade criminal é individual
Na avaliação do Grupo Castanheira, a individualização da responsabilidade constitui outro ponto decisivo. O exercício de cargo de direção, a participação societária ou a assinatura de documentos empresariais não dispensam a demonstração de vínculo concreto entre a atuação do investigado e a conduta penalmente relevante.
Rodrigo Castanheira ressalta que a responsabilização criminal é pessoal. Uma investigação tributária pode envolver toda a estrutura empresarial, mas a eventual imputação a administradores exige identificar comportamentos específicos e os respectivos elementos subjetivos, sem transformar a posição hierárquica em presunção de culpabilidade.
Segurança jurídica e combate à fraude tributária
Do ponto de vista econômico, a previsibilidade desses critérios é fundamental. Investidores, administradores e empresas precisam conhecer os limites entre o risco inerente à atividade econômica, o descumprimento de obrigações fiscais e a efetiva prática de ilícitos penais.
O combate à fraude tributária é indispensável à proteção da arrecadação pública e da concorrência. Empresas que estruturam deliberadamente suas operações para suprimir tributos não podem ser equiparadas àquelas que enfrentam dificuldades financeiras legítimas e procuram regularizar suas obrigações.
A eficiência da persecução penal, portanto, não deve ser medida apenas pela quantidade de investigações instauradas ou de representações encaminhadas ao Ministério Público, mas também pela capacidade de distinguir situações juridicamente diferentes.
Em matéria tributária, a segurança jurídica não se opõe ao combate à criminalidade econômica. Ao contrário, é justamente a aplicação rigorosa dos critérios legais que permite responsabilizar condutas efetivamente criminosas sem transformar a inadimplência empresarial em presunção de culpa.
Rodrigo Castanheira é advogado criminalista e fundador do Grupo Castanheira – Advocacia Criminal Especializada.
Mais da editoria
Melhor país para abrir offshore sendo brasileiro em 2026: custos e impostos
Com o dólar em patamar elevado e a busca por diversificação patrimonial, cresce o número de empresários e…
Filipe Arges Cursage amplia atuação da Menzoil Lubrificantes no mundo
Menzoil investe em tecnologia, parcerias e expansão no mercado global
Empresa faturou menos e lucrou quase o mesmo após cortar gastos esquecidos
Caso acompanhado pelo mentor Rangel Parreira mostra como revisar despesas pode elevar a margem mesmo com as vendas…
A raridade da doença e a voracidade do mercado: quando a vida encontra o capital
Especialistas refletem sobre os custos dos medicamentos para doenças raras, os interesses da indústria farmacêutica e os desafios…