
Como fazer fluxo de caixa na reforma tributária sem cair na armadilha da média anual
Aplicar a alíquota nova sobre o faturamento do ano não basta. O caminho é olhar mês a mês quando o imposto sai, quando o crédito entra e quando o saldo volta para o caixa
Tem empresário fazendo a conta da reforma tributária do jeito mais intuitivo: pega o faturamento do ano, aplica a alíquota nova e compara com o que paga hoje. Parece lógico, mas deixa de fora justamente o que mais aperta a tesouraria. Para quem quer saber como fazer fluxo de caixa na reforma tributária, a questão central é outra: em que mês cada coisa acontece.
“A empresa costuma perguntar quanto vai pagar a mais ou a menos. A pergunta que protege o caixa é outra: em que mês cada coisa acontece. A reforma pode ser neutra no ano e ainda assim apertar o caixa num trimestre específico”, resume Carlos Gago, CEO da Trinity Consultoria Tributária.
A explicação está no calendário da Lei Complementar 214/2025. Em 2026, ano de teste, a CBS aparece nas notas com 0,9% e o IBS com 0,1%, valores que dá para abater do PIS e da Cofins a pagar ou, se não houver saldo, pedir de volta. Em janeiro de 2027, PIS e Cofins saem de cena e a CBS entra cheia. Entre 2029 e 2032, ICMS e ISS vão diminuindo enquanto o IBS cresce, até que em 2033 só o modelo novo fica de pé.
Dentro desse calendário, o caixa passa a lidar com três movimentos ao mesmo tempo. Tem o imposto sobre as vendas, que é recolhido conforme o prazo de cada tributo. Tem o crédito das compras, que só fica disponível quando a nota está certa, o tributo veio destacado e o débito da etapa anterior foi extinto. Entre a compra e esse crédito pode haver um intervalo, e intervalo, no caixa, é dinheiro parado. E tem o saldo credor, quando o crédito supera o débito e a empresa fica esperando os prazos de ressarcimento da lei.
Na prática, o fluxo de caixa da transição começa com os números reais de 2026: quanto entra por tipo de cliente, quanto sai por tipo de fornecedor, prazos médios de recebimento e de pagamento e créditos de PIS e Cofins guardados. Com essa base, monta-se 2027 mês a mês em pelo menos três cenários de alíquota, porque o número oficial da CBS ainda depende do TCU e do Senado. Depois, com menos detalhe, vêm os anos de 2029 a 2033, quando ICMS, ISS e IBS convivem e a conta ganha mais uma camada.
Gago lembra que esse trabalho não se faz longe da contabilidade. Quem tem os registros dos créditos, dos fornecedores e dos prazos é o contador. Na Trinity, a simulação é a primeira fase do trabalho consultivo, oferecida como diagnóstico sem custo, feita junto com o contador da empresa e com apoio da ContadorIA, ferramenta de raio-X tributário da consultoria.
Vale mais a pena para empresas do Lucro Presumido e do Lucro Real com operação recorrente, cliente que paga a prazo ou crédito acumulado de PIS e Cofins. Quem vai continuar no Simples Nacional, ou tem uma operação bem simples, com poucos fornecedores e recebimento à vista, tende a ganhar menos com uma simulação detalhada.
Mais da editoria
Follow-up esquecido no WhatsApp custa vendas; veja como a IA resolve
Plataforma da ZiveAI monitora as conversas, identifica a hora certa de retomar o contato e age sem o…
Pátio cheio e carro esperando peça: como organizar a oficina mecânica no dia a dia
Saber onde está cada carro, deixar a fila andar quando o cliente aprova e não ser pego de…
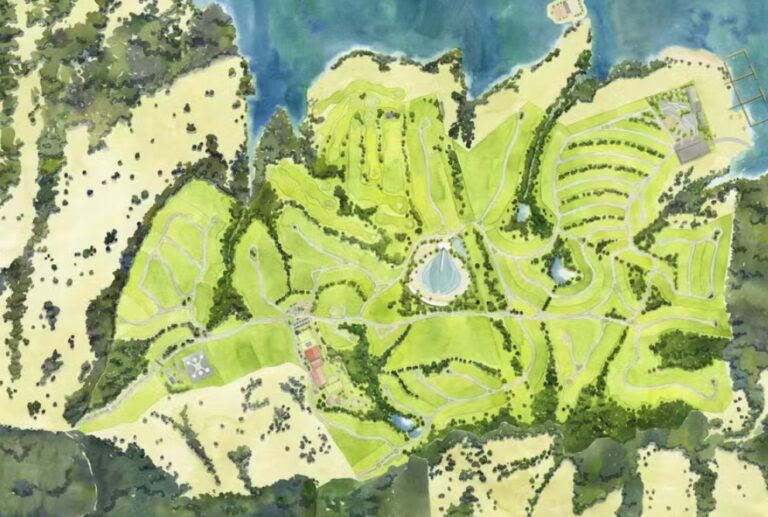
Responsável pela Fazenda do Lago, Grupo CPR atua também em óleo e gás
Grupo de engenharia e incorporação que desenvolve o empreendimento em Abadiânia (GO) trabalha ainda com facilities, projetos para…
Integralmedica investe em tecnologia para colaboração em projeto com ES TECH e Logitech
Implementada no novo escritório da empresa, a iniciativa amplia a capacidade dos ambientes e torna reuniões e interações…