
Split payment no frete: o que muda no dinheiro que a transportadora recebe a partir de 2027
O mecanismo separa o imposto no momento do pagamento e começa de forma gradual no ano que vem. Para quem contrata, o crédito passa a depender de o tributo do fornecedor ter sido quitado
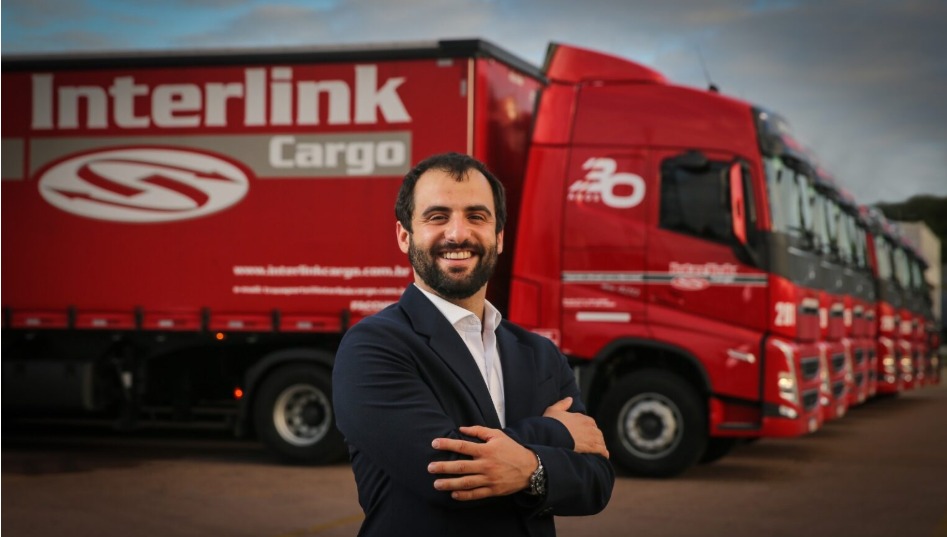
Já pensou receber o pagamento de um frete e perceber que uma fatia do dinheiro nem chegou a passar pela sua conta, porque foi direto para o Fisco? É assim que funciona o split payment, novidade da reforma tributária que começa a valer em 2027 e promete mexer no caixa de quem transporta e no crédito de quem contrata.
Lucas Vidal Cardoso, da Interlink Cargo, transportadora gaúcha que opera há mais de 30 anos no transporte rodoviário entre o Brasil e os países do Mercosul, lembra que a mudança no bolso anda junto com outra, mais discreta: o documento do frete ganha valor financeiro.
“Frete sempre foi negociado por quilômetro, peso e prazo. A partir de 2027 entra uma quarta variável, que é a documentação. Se o CT-e não sai com os campos corretos, ou se a transportadora não consegue mostrar o que recolheu, o cliente fica com um crédito que não consegue usar”, afirma.
Como funciona na prática
Na hora em que o cliente paga, o sistema separa o tributo e entrega à transportadora só o valor líquido. A estreia, em 2027, será gradual e, no começo, opcional, começando pelos pagamentos entre empresas feitos por Pix, boleto e transferência. A Receita Federal mira a obrigatoriedade para 2028, mas ainda não há norma que fixe essa data. Antes disso, 2026 serve de ensaio, com CBS de 0,9% e IBS de 0,1% aparecendo nos documentos fiscais e podendo ser compensados com PIS e Cofins.
Do lado de quem contrata, o crédito só fica garantido quando o imposto devido pelo fornecedor tiver sido efetivamente pago. E não adianta antecipar recebíveis para escapar da retenção: a separação do tributo continua obrigatória nesse caso também. Para quem vive de frete, isso pede atenção redobrada ao fluxo de caixa a partir de janeiro.
Tudo muda ao mesmo tempo
O split payment vem num pacote. Em janeiro, a CBS ocupa o lugar do PIS e da Cofins, o IBS fica em 0,1% e o ICMS segue cobrado no frete de uma cidade para outra e de um estado para outro, até a transição de 2029 a 2032. Detalhe: a alíquota de referência da CBS ainda não existe. O Tribunal de Contas da União entrega os cálculos ao Senado até 30 de outubro, e o número deve ser definido até 15 de dezembro.
Quem está no Simples Nacional tem um prazo ainda mais curto. Até 30 de outubro, a transportadora pode escolher recolher IBS e CBS pelo regime regular nos primeiros seis meses de 2027, como prevê a Resolução CGSN nº 194/2026. Se ficar no Simples, o cliente que está no regime regular só consegue usar como crédito o imposto que a transportadora de fato deve.
“Muita transportadora pequena vai decidir o regime olhando só para o imposto que ela paga. O embarcador vai olhar para o crédito que recebe. Se essas duas contas não conversarem antes de 30 de outubro, a renegociação vai acontecer em janeiro, com o contrato já rodando”, diz Vidal.
Tem novidade também para quem contrata caminhoneiro autônomo. A lei garante crédito presumido nos fretes pagos a transportador pessoa física não contribuinte ou MEI, desde que cobrados separadamente. Falta o percentual: previsto para setembro, ele não tinha sido publicado até a primeira quinzena de outubro. O CT-e, aliás, já ganhou um evento próprio para registrar esse crédito, com produção prevista para 16 de novembro.
E a tabela de preço?
Com caixa, crédito e alíquota se mexendo ao mesmo tempo, a tabela de frete não se resolve numa tacada só. “A revisão de tabela não é uma tarefa que se faz uma vez. Ela começa agora, com estimativa, e precisa ser refeita quando a alíquota sair, em dezembro. Quem fecha 2027 com a tabela de 2026 está apostando num número que ninguém conhece ainda”, afirma.
No fim, o split payment mostra que a reforma vai além do valor do imposto. Ela muda o momento em que o dinheiro entra, quanto entra e quanto o cliente consegue recuperar.
Mais da editoria
Clube de benefícios no Reclame AQUI: o que o selo RA1000 e a indicação ao prêmio dizem sobre o Pix do Milhão
Nota 8,8, todas as reclamações respondidas e lugar entre as indicadas ao Prêmio Reclame AQUI 2026: a reputação…
Cinco palavras por dia e áudio de manhã e à noite: a rotina de estudo de inglês da 5W English
Método lexical associativo compara português e inglês, usa flashcards e combina livro físico com aplicativo; conteúdo atende alunos…
Branded residences: entenda o que são os prédios com assinatura de marca
Segmento é um dos temas da imersão que lança o Private Brokers Club, em novembro, em São Paulo,…
Como se preparar para uma crise na empresa? Advogado resume em três tempos
Para o sócio gestor do CAR | HFW, a lógica é preparar antes, reagir durante e evoluir depois;…